Vous signez pour un bien qui n’existe pas encore, dans un pays situé à 9 000 kilomètres, auprès d’un promoteur que vous ne connaissez pas.
Formulé ainsi, l’exercice paraît déraisonnable. Il ne l’est pas, à condition de comprendre ce qui vous protège. La VEFA à l’île Maurice repose sur un ensemble de garanties précises, et votre travail consiste à vérifier qu’elles sont bien en place avant de signer.

La garantie financière d’achèvement, pilier de la VEFA à l’île Maurice
C’est la protection centrale, et la première chose à vérifier.
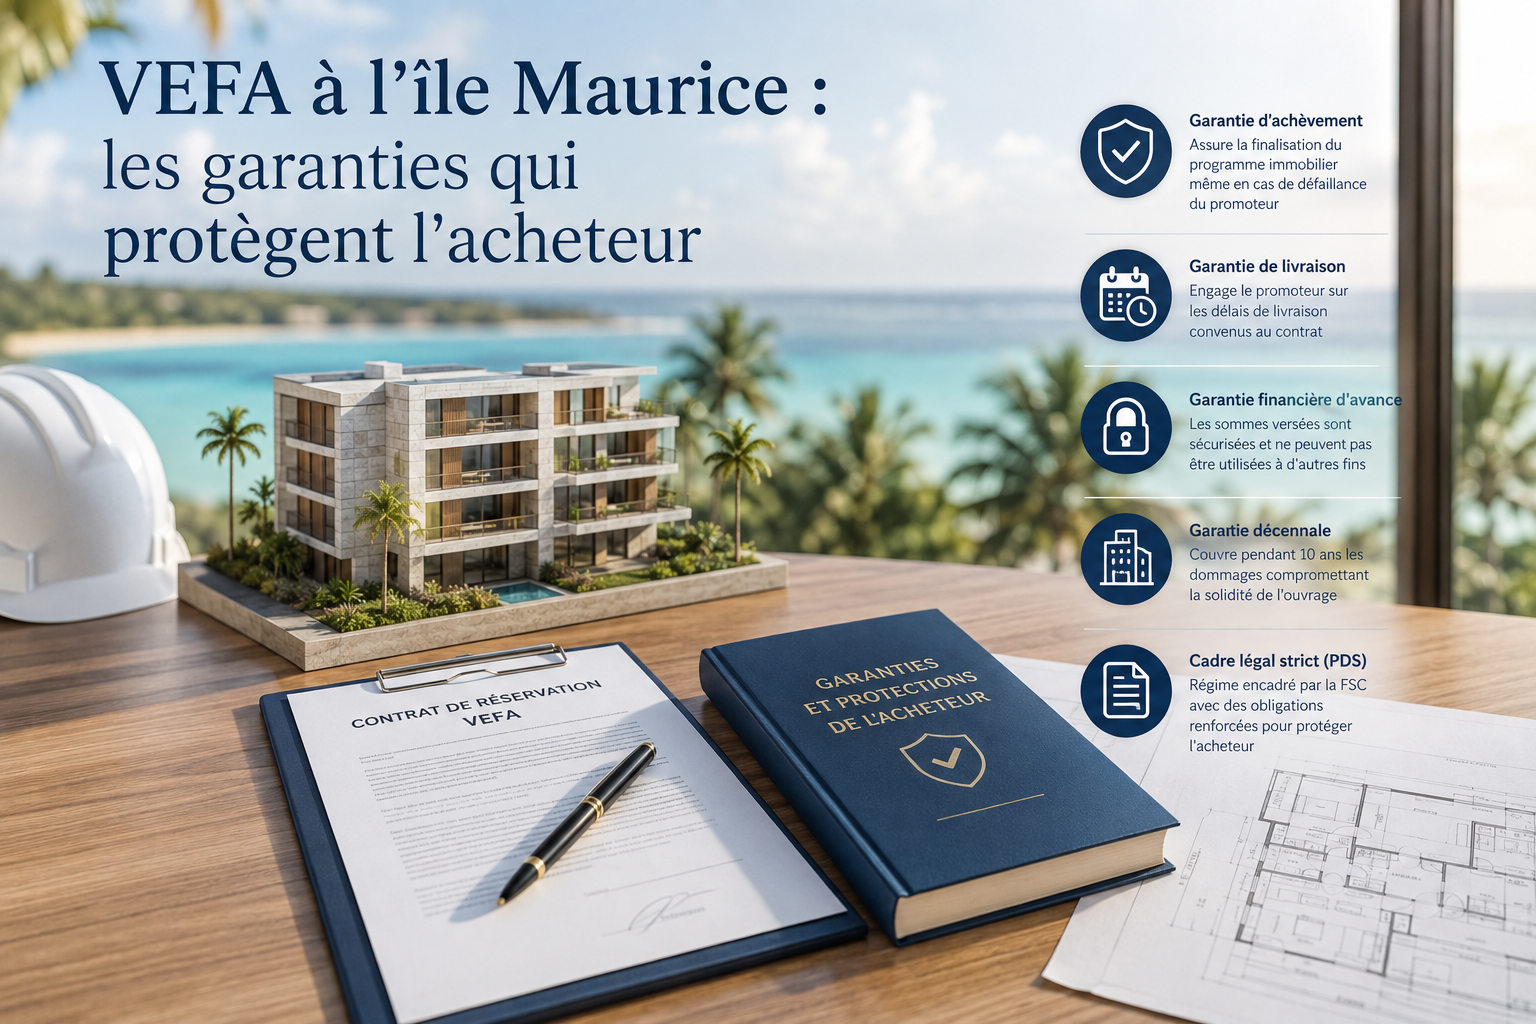
La garantie financière d’achèvement est délivrée par un établissement bancaire à la demande du promoteur. Elle garantit que le programme sera mené à son terme, y compris si le promoteur fait défaut en cours de chantier.
Le Code civil mauricien reprend ici une logique proche du droit français, ce qui rend le dispositif familier aux acquéreurs européens.
En l’absence de garantie, vous financez un chantier sans filet. Sa présence n’est pas un argument commercial : c’est la condition de l’opération.
Ce qu’il faut demander : le nom de l’établissement garant, et une copie de l’attestation. Un promoteur sérieux la fournit sans réticence.
L’échéancier des appels de fonds
En VEFA, vous ne payez pas d’avance. Vous payez au rythme du chantier.
L’échéancier est fixé au contrat et suit l’avancement réel des travaux : fondations, gros œuvre, mise hors d’eau, second œuvre, achèvement. Chaque appel de fonds correspond à une étape constatée.
Deux conséquences pratiques.
Vous ne décaissez jamais plus que l’avancement constaté. Votre exposition reste proportionnée à ce qui est réellement construit.
Et vous disposez d’un étalement de trésorerie souvent long : dix-huit à trente mois selon les programmes.
Ce qu’il faut vérifier : que l’échéancier figure noir sur blanc au contrat, avec les pourcentages associés à chaque étape.
VEFA à l’île Maurice : les cinq documents à exiger
- L’attestation de garantie financière d’achèvement, avec le nom de la banque émettrice.
- Le certificat du régime (PDS, Smart City) délivré par l’Economic Development Board, avec sa date.
- L’échéancier détaillé des appels de fonds, étape par étape.
- Le descriptif technique et les plans cotés annexés au contrat.
- Les références du promoteur : programmes livrés, délais tenus, litiges éventuels.
Le rôle du notaire
À Maurice comme en France, la vente immobilière passe par un notaire. Son intervention n’est pas une formalité.
Il vérifie le titre de propriété du promoteur, la conformité du programme au régime déclaré, l’existence des autorisations administratives, et la validité des garanties.
C’est également lui qui séquestre les fonds et procède aux versements selon l’échéancier.
Un point à connaître : vous pouvez choisir votre notaire. Le promoteur en propose généralement un, mais rien ne vous oblige à l’accepter. Un second notaire, dans votre intérêt exclusif, reste possible.
Ce qui se passe en cas de retard
C’est la question que personne ne pose avant de signer, et que tout le monde se pose ensuite.
Le contrat fixe une date de livraison prévisionnelle, généralement assortie d’un délai de tolérance. Au-delà, des pénalités de retard peuvent s’appliquer, à condition qu’elles aient été prévues.
Lisez cette clause avant de signer. Trois éléments comptent : la durée du délai de tolérance, le montant des pénalités, et les cas d’exonération invoqués par le promoteur (intempéries, force majeure, retards administratifs).
Un contrat où la tolérance est longue et les exonérations larges vous protège peu.

La réception du bien
À la livraison, vous visitez le bien et consignez les réserves : défauts apparents, malfaçons, non-conformités au descriptif.
Ce document engage le promoteur à intervenir. Ce qui n’y figure pas sera plus difficile à faire corriger.
Si vous ne pouvez pas être présent, faites-vous représenter par un professionnel mandaté. Une réception faite à distance, sur photos, ne vaut pas une visite.
Après réception, les garanties de construction prennent le relais pour les désordres non apparents.
Les cinq vérifications avant de signer une VEFA à l’île Maurice
- La garantie financière d’achèvement existe-t-elle, et de quelle banque émane-t-elle ?
- Le programme est-il certifié sous le régime annoncé, et à quelle date ?
- L’échéancier des appels de fonds est-il détaillé et proportionné à l’avancement ?
- Quelles sont exactement les clauses de retard et leurs exonérations ?
- Quels programmes ce promoteur a-t-il déjà livrés, et dans quels délais ?
Cinq questions, cinq réponses documentées. Un promoteur solide les fournit sans difficulté. L’inverse est un signal.
Vos questions
La VEFA à l’île Maurice est-elle plus risquée qu’un bien livré ?
Elle comporte un risque d’exécution qu’un bien achevé n’a pas. En contrepartie, elle offre un prix d’entrée souvent inférieur, un étalement de trésorerie et la possibilité de personnaliser certaines prestations. Les garanties sont là pour encadrer ce risque.
Que se passe-t-il si le promoteur fait faillite ?
C’est précisément l’objet de la garantie financière d’achèvement : l’établissement garant prend le relais pour mener le programme à son terme. Sans elle, votre situation serait bien plus incertaine.
Puis-je revendre avant la livraison ?
C’est possible dans certains cas, mais les modalités dépendent du contrat et du régime. Vérifiez ce point si votre horizon est court.
Dois-je me déplacer pour signer ?
Pas nécessairement. La signature peut se faire à distance par procuration. En revanche, une visite du site avant réservation reste vivement recommandée.
Les délais annoncés sont-ils tenus ?
Cela dépend du promoteur. C’est exactement pourquoi son historique de livraisons mérite d’être examiné avant l’engagement.
Nous vérifions ces points avec vous
Garanties, certifications, échéancier, clauses de retard, antécédents du promoteur : ces vérifications se font avant la réservation, pas après.
Nous les menons sur chaque programme que nous vous présentons, et nous vous en remettons les pièces.